
¿Qué es una inspección de mitigación de viento?
Una inspección de mitigación de viento registra las características de construcción que pueden reducir el daño por viento. El informe puede respaldar créditos de seguro, pero no garantiza una prima más baja.
Respuestas rápidas
Fuentes: Estatuto de Florida §627.711 y guía del formulario OIR-B1-1802. Última verificación: agosto de 2026.
¿Qué Es una Inspección de Mitigación de Viento, y Quién la Solicita?
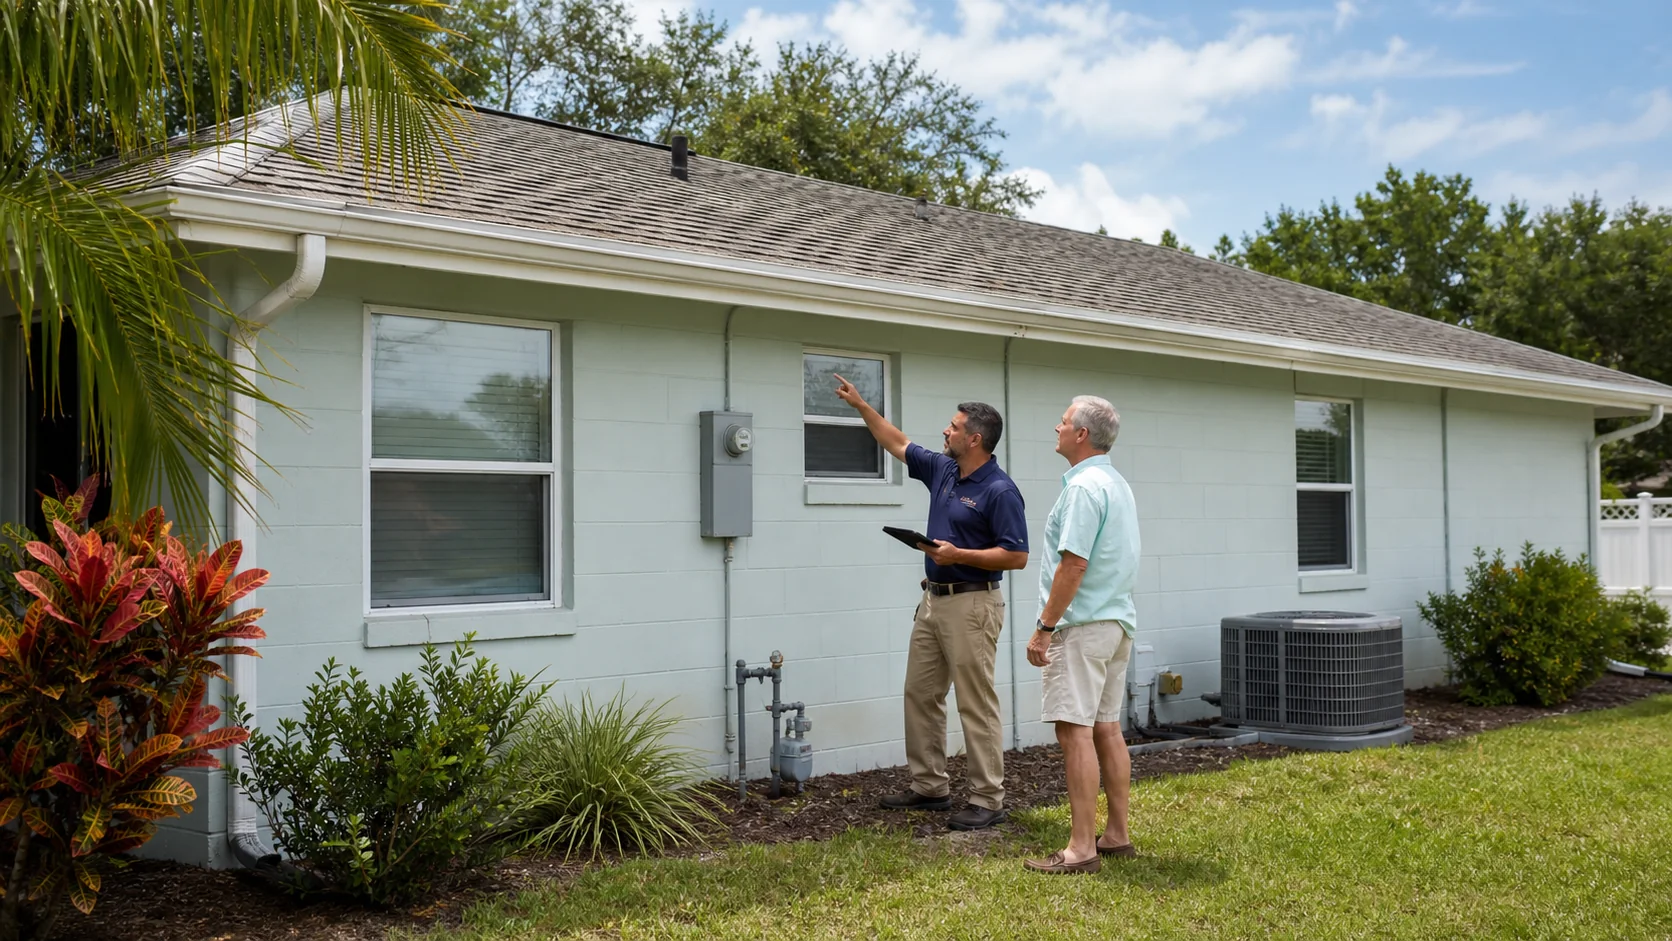
Una inspección de mitigación de viento es una revisión visual, realizada por un inspector autorizado. Registra qué características resistentes a huracanes ya tiene su vivienda: el tipo de techo, cómo está sujeto el techo, y cómo están protegidas las puertas y ventanas. La mayoría de los propietarios la solicitan para acceder a los créditos de prima que Florida exige que ofrezcan las aseguradoras (vea abajo). Un prestamista o una aseguradora también pueden solicitarla antes de emitir o renovar una póliza en una vivienda más antigua. La inspección toma de 30 a 60 minutos. No necesita hacer ninguna reparación de antemano, solo registra lo que ya existe.
¿Qué Registra Realmente el Formulario OIR-B1-1802?
Los resultados se registran en un formulario estandarizado: el Formulario Uniforme de Inspección de Verificación de Mitigación (OIR-B1-1802), creado bajo el Estatuto de Florida §627.711. Toda aseguradora de propiedad licenciada en Florida debe aceptar exactamente este formulario, por lo que no necesita un informe diferente para cada aseguradora. Tiene siete secciones, pero cuatro llevan el verdadero peso financiero: el material del techo, la fijación del entablado del techo, la conexión techo-pared y la protección de aberturas.
Material del Techo, Fijación del Entablado, Conexión Techo-Pared: Qué Significa Cada Uno
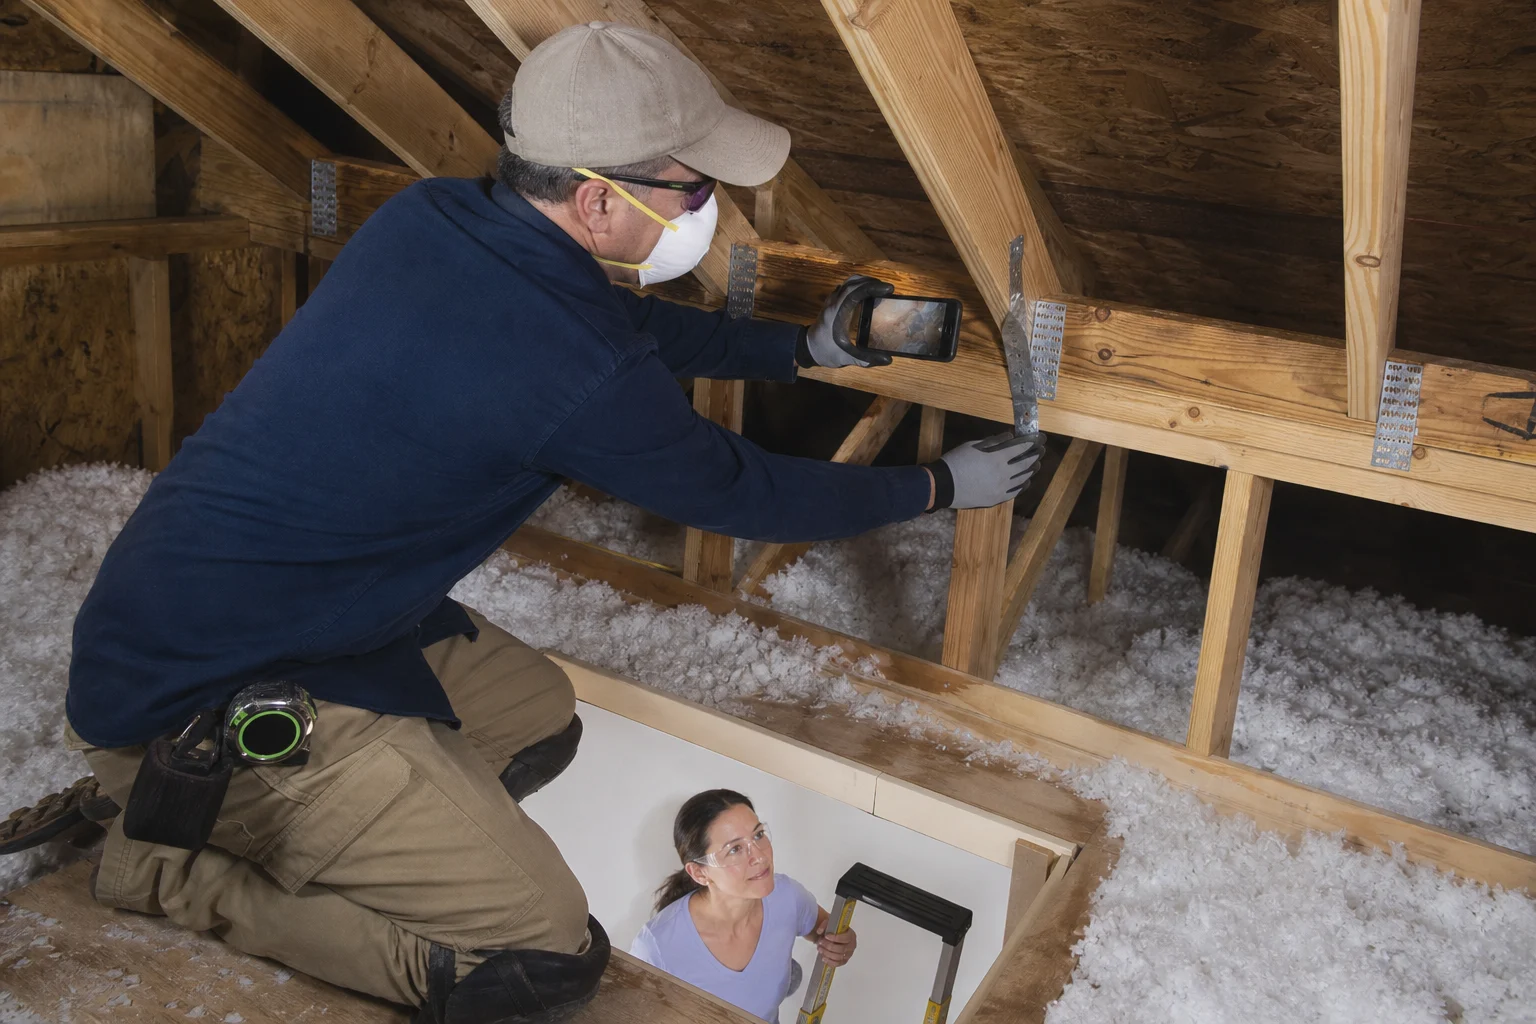
El material del techo registra el material del techo y si cumple con los estándares actuales del Código de Construcción de Florida. Esta calificación puede mejorar cada vez que reemplace el techo. La fijación del entablado del techo registra cómo el entablado (la madera contrachapada o el revestimiento OSB) está clavado a las cerchas debajo: tamaño del clavo, espaciado y grosor del revestimiento, verificado desde el ático. La conexión techo-pared registra cómo la estructura del techo se une a la parte superior de las paredes. El método más débil es una conexión de clavado en ángulo (toe-nail). Los métodos más fuertes usan clips metálicos. Los más fuertes usan envolturas simples o dobles que sujetan hasta abajo.
La fijación del entablado y la conexión techo-pared quedan mayormente fijadas en la construcción. Rara vez cambian sin un reemplazo completo del techo o una modernización estructural.
¿Qué Es la Protección de Aberturas, y Qué Cuenta como Conforme?
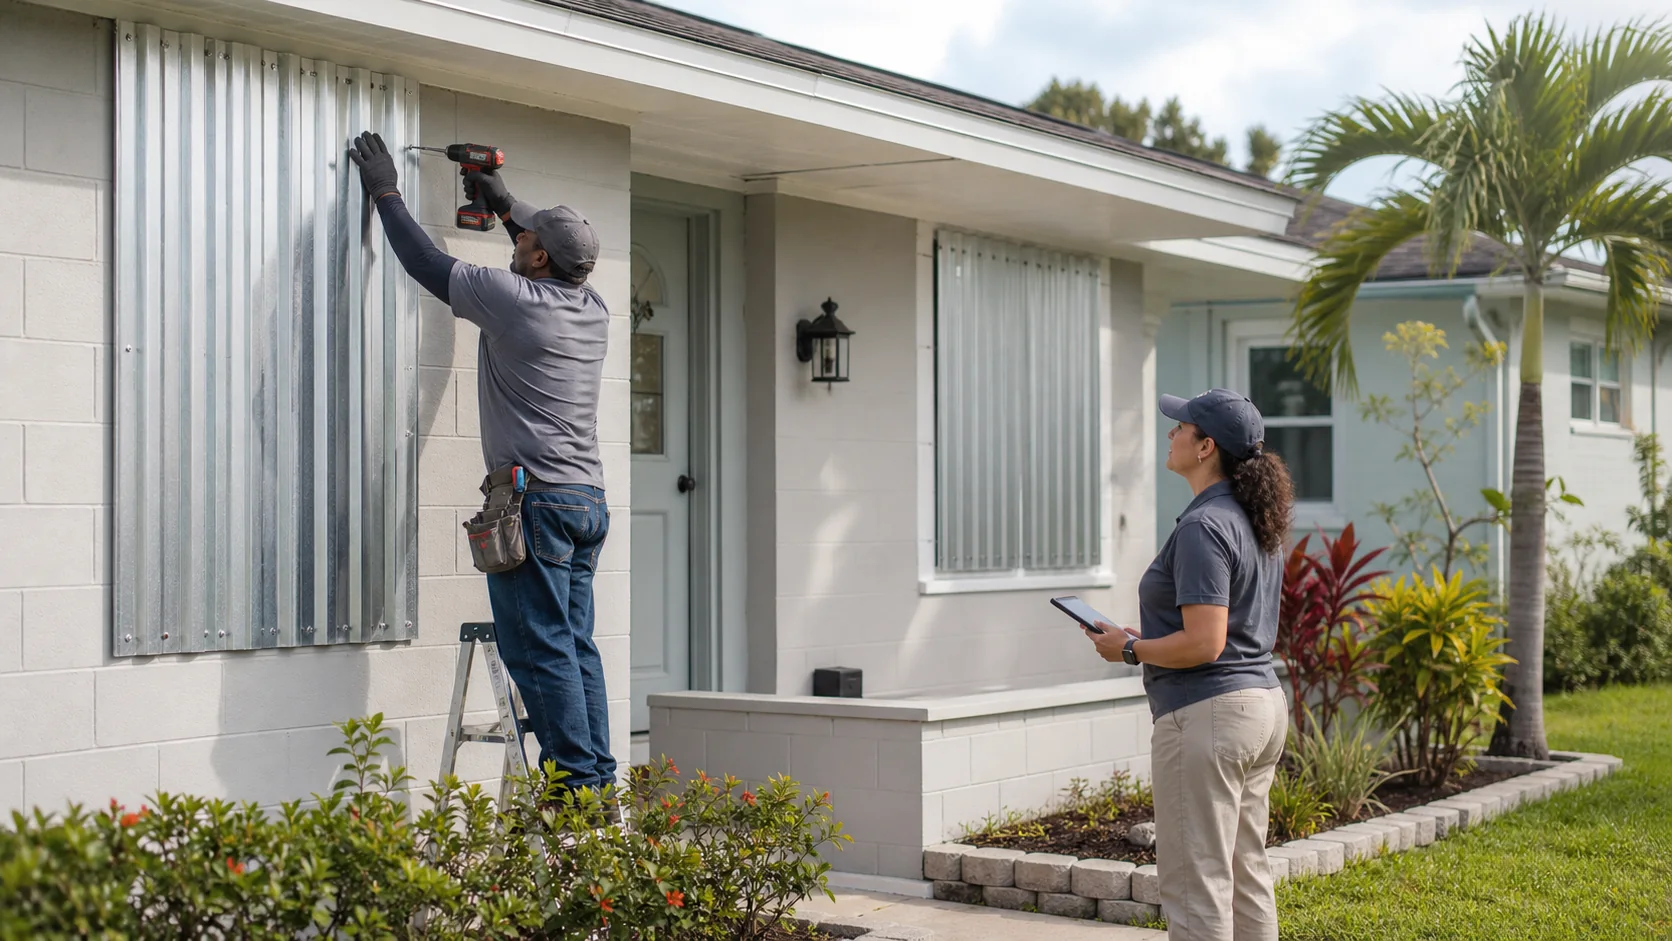
La protección de aberturas registra si sus ventanas, puertas, puertas de garaje y tragaluces están protegidos contra escombros arrastrados por el viento, ya sea con vidrio resistente a impactos o contraventanas aprobadas que cumplan con los estándares del Código de Construcción de Florida. Esta sección normalmente lleva el mayor descuento individual del formulario. Una vez que el viento entra en una estructura por una abertura sin protección, es una forma común en que los huracanes causan daños interiores. La protección parcial, donde algunas aberturas están cubiertas y otras no, se acredita de manera diferente que la protección total. Cubrir todas las aberturas es lo que da derecho al mayor crédito.
¿Por Cuánto Tiempo Se Acepta un Informe de Mitigación de Viento?
Un formulario OIR-B1-1802 completado es válido por cinco años desde la fecha de inspección, siempre que no se hagan cambios importantes a la estructura y nada en el formulario resulte ser incorrecto. El plazo de cinco años está vinculado a la fecha de inspección y a la estructura física, no a quién es dueño de la vivienda. Un informe hecho para un dueño anterior sigue siendo válido para un nuevo dueño durante el resto de ese período de cinco años.
¿Cuánto Pueden Cambiar los Créditos una Prima, y Quién los Aplica?
La ley de Florida exige que toda aseguradora de propiedad residencial ofrezca créditos de prima que reflejen el menor riesgo de huracán documentado en el formulario. Las aseguradoras publican sus propias tablas de crédito (a menudo llamadas formularios OIR-B1-1699 u OIR-B1-1700) que muestran el rango para cada combinación de características. Usted, o su agente, envía el formulario OIR-B1-1802 completado a la aseguradora. La aseguradora aplica los créditos, generalmente en su próxima renovación o cuando lo solicite a mitad del período. El tamaño del descuento varía según la aseguradora y las características que tenga su vivienda. La protección de aberturas y la conexión techo-pared tienden a mover más la cifra.
Dónde encontrar un informe ya hecho para su vivienda
Antes de pagar por una nueva inspección, verifique si ya existe una. Pregúntele al vendedor o dueño anterior por su OIR-B1-1802 más reciente si la vivienda fue inspeccionada en los últimos cinco años. Pregúntele a su agente de seguros actual o anterior si hay uno archivado. Verifique si la inspección se hizo a través de My Safe Florida Home, el programa estatal, que mantiene sus propios registros. Algunas oficinas del tasador de propiedades o del departamento de construcción del condado también conservan copias archivadas con los permisos.
 ¿Necesita una compañía de seguros específica?
Obtenga una cotización de su agente licenciado en Florida
Comparta algunos datos de su vivienda, y nuestro equipo le dará seguimiento para revisar su solicitud y explicarle el siguiente paso.
- Agente con licencia en Florida
- Ayuda con todo tipo de propiedad
- Sin obligación
- Cotizaciones normalmente en 24 a 48 horas
Preguntas frecuentes
¿Necesito hacer reparaciones antes de una inspección de mitigación de viento?
No. La inspección es una revisión visual que toma de 30 a 60 minutos y simplemente registra lo que su vivienda ya tiene: el tipo de techo, cómo está sujeto el techo, y cómo están protegidas las puertas y ventanas.
¿Qué partes del formulario pueden mejorar sin trabajo estructural?
La calificación del material del techo puede mejorar cada vez que reemplace el techo, y la protección de aberturas puede mejorar agregando vidrio resistente a impactos o contraventanas aprobadas a cada abertura. La fijación del entablado del techo y la conexión techo-pared quedan mayormente fijadas en la construcción y rara vez cambian sin un reemplazo completo del techo o una modernización estructural.
¿Por qué la protección de aberturas normalmente lleva el mayor descuento?
Porque una vez que el viento entra en una estructura por una abertura sin protección, es una forma común en que los huracanes causan daños interiores. Por eso también la protección parcial se acredita de manera diferente: cada ventana, puerta, puerta de garaje y tragaluz debe estar cubierto para obtener el crédito completo.
A dónde ir después
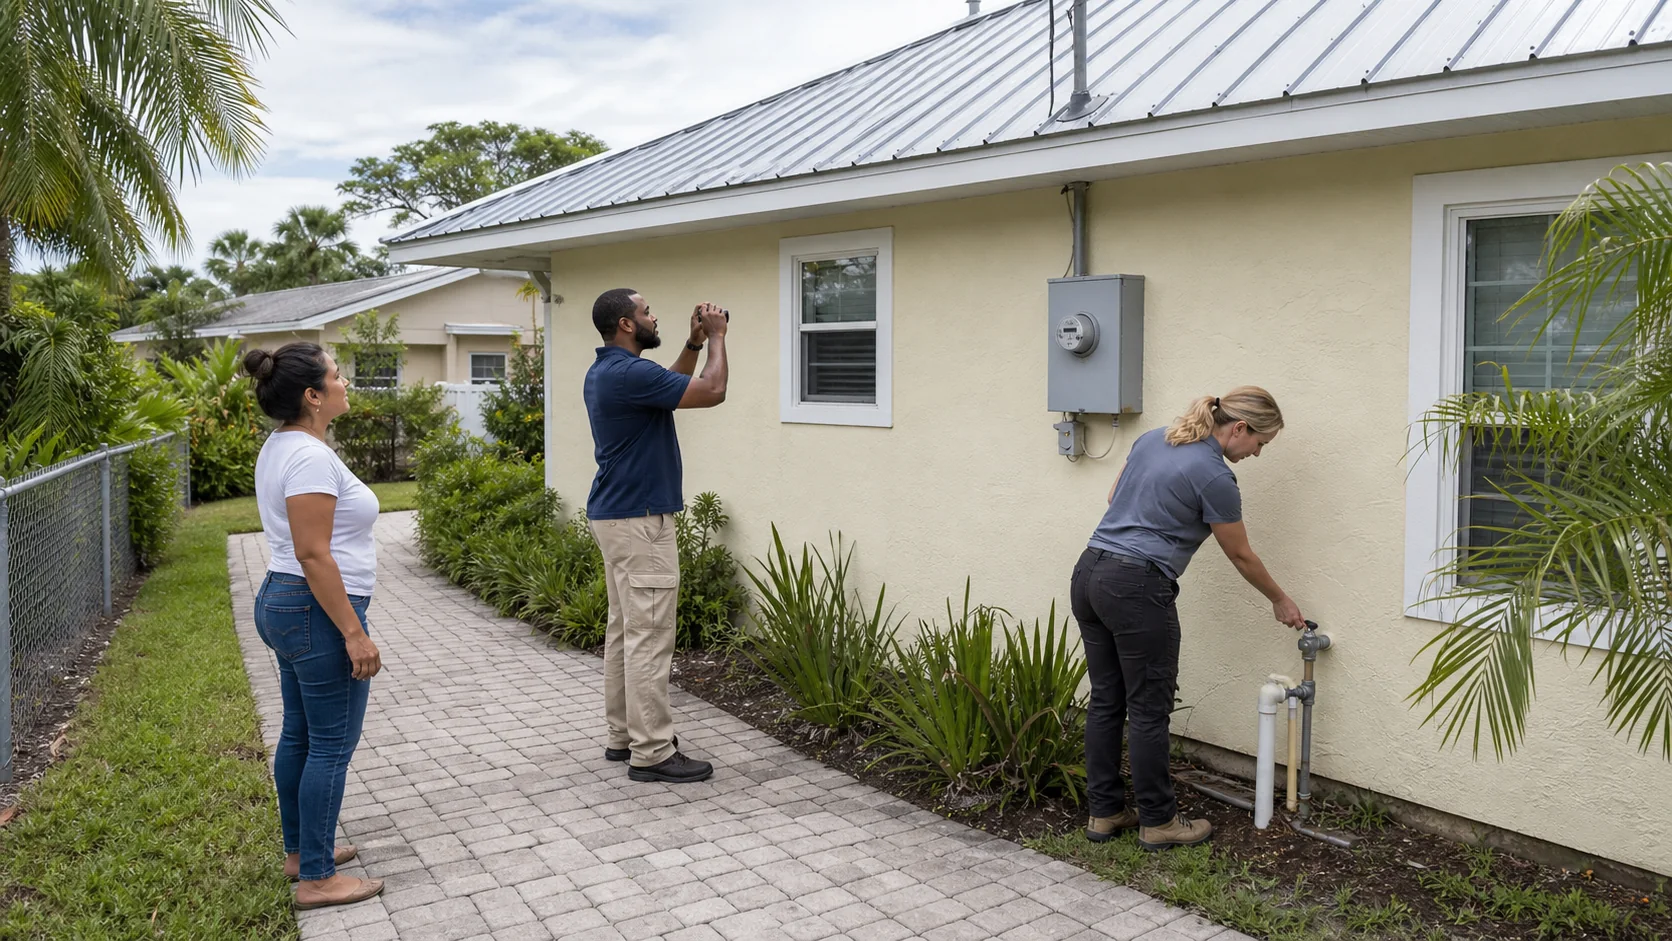
Guías y centro de ayuda
Todo lo educativo, en un solo lugar.
My Safe Florida Home
Subvenciones estatales que pueden cubrir los costos de inspección y modernización.
Tablas de elegibilidad
Qué aseguradoras asegurarán una vivienda como la suya.
Directorio de aseguradoras
Perfil completo de cada aseguradora de nuestro directorio.